ゼロからわかるサステナ実務④ ~TCFD対応はもう古い?シナリオ分析とSSBJ基準・気候基準の関係~

RIMM Japan
2026年9月30日
シリーズの最終回となる本記事では、気候分野に焦点を当てます。「TCFD対応はもう古いの?」「SSBJ基準の気候基準とは何が違うの?」「シナリオ分析って結局何をすればいいの?」――気候関連開示に取り組み始めた担当者が抱きやすい疑問に答えながら、TCFD(気候関連財務情報開示タスクフォース)からISSB、SSBJ基準の気候基準へとつながる流れと、シナリオ分析の基本的な考え方を整理します。
気候関連の情報開示について調べていくと、TCFD・ISSB・SSBJ基準の気候基準という複数の言葉が登場し、「結局どれに対応すればいいのか」と迷う方が少なくありません。特に、すでにTCFDに沿った開示を行っている企業では、「今までの取り組みが無駄になるのでは」という不安の声も聞かれます。 結論からいうと、TCFDの経験は無駄になりません。SSBJ基準の気候基準は、TCFDの考え方を土台にしながら、より具体的・定量的な整理を求める方向に発展したものだからです。
課題:「新しい基準への全面対応」だと身構えてしまう
気候基準やシナリオ分析という言葉だけを聞くと、「まったく新しい対応を一から始めなければならない」と身構えてしまいがちです。しかし、実際にはTCFDという土台の延長線上で理解できる部分が多くあります。この位置づけを最初に整理しておくことが、気候関連開示に取り組むうえでの心理的なハードルを下げてくれます。
解決策:TCFDから気候基準への流れとシナリオ分析を理解する
TCFDからISSB、SSBJ基準・気候基準へのつながり
気候関連の情報開示は、次のような流れで発展してきました。
TCFD最終提言の公表: 気候関連財務情報開示の自主的フレームワークとして世界的に普及
IFRS財団によるISSB設立: TCFDを基礎に、法的拘束力を持ちうる国際サステナビリティ開示基準の整備へ進展
IFRS S1・S2の公表: S2(気候関連開示)はTCFDの4本柱を継承しつつ、定量要件とガイダンスを強化
SSBJ基準の整備: 日本市場向けにIFRS S2を踏まえ、金融庁の開示制度との接続を意識して気候基準(サステナビリティ開示テーマ別基準第2号)が整備される
つまり、気候基準は「TCFDと全く別物」ではなく、「TCFDを基盤に、より制度化・具体化されたもの」と考えると理解しやすくなります。

TCFDの4本柱と気候基準の関係
TCFDの4本柱を軸に気候基準を理解すると、全体像がつかみやすくなります。この4本柱は、前回取り上げた一般基準(S・G等)とも共通する観点です。
ガバナンス:気候関連課題を誰がどのように監督・意思決定しているか
戦略:気候変動が事業モデルや経営戦略に与える影響をどう見ているか
リスク管理:気候関連リスク・機会をどう識別し、評価し、管理しているか
指標と目標:排出量(Scope 1・2・3)や目標値などをどう設定・モニタリングしているか
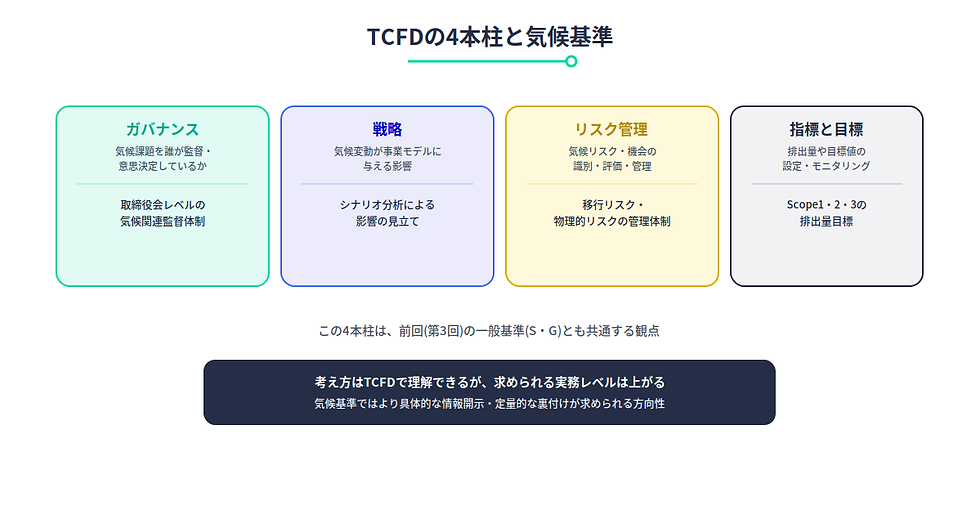
気候基準では、これらの枠組みを維持しながら、より具体的な情報開示や定量的な裏付けが求められる方向性にあります。「考え方はTCFDで理解できるが、求められる実務レベルは上がる」というのが実態に近い表現です。
シナリオ分析の位置づけ
気候関連開示でよく登場するのが「シナリオ分析」です。専門的に説明しすぎるよりも、「将来の気候・政策・市場変化を複数パターンで見立て、自社への影響を考えるための手法」と捉えるとイメージしやすくなります。
代表的なシナリオとして、次の3つがよく用いられます。
1.5℃シナリオ:脱炭素政策が強く進む前提で、移行リスク(規制強化、脱炭素コスト増等)や対応力が問われやすい
2℃シナリオ:一定の移行対応が進む中で、事業影響をバランスよく確認する視点
4℃シナリオ:温暖化進行による物理的リスク(自然災害の激甚化等)の顕在化を見立てやすい
シナリオ分析は、単なる資料作成のための作業ではなく、経営判断や事業リスク評価に結びつけてこそ意味を持ちます。「開示のためだけ」に取り組もうとすると、実務負荷ばかりが増えてしまうため、自社にとって何を確認したいのかという目的を先に整理しておくことが大切です。
よくある疑問Q&A
Q. TCFD対応をしていれば、そのまま気候基準に使えますか? 既存のTCFD対応は大きな土台になります。ただし、気候基準ではより具体的・定量的な整理が必要になるため、現状との差分を確認することが重要です。
Q. シナリオ分析は、専門知識がないと対応できませんか? 制度や分析手法についての一定の理解は必要ですが、最初から精緻なモデルを作る必要はありません。まずは自社にとって重要な気候リスク・機会を洗い出し、複数シナリオでどのような影響がありうるかを大まかに整理するところから始めるのが現実的です。
Q. 気候関連の開示は、義務化対象でなければ後回しでよいですか? 義務化時期が先であっても、現状把握や体制整備には相応の時間がかかります。特にTCFD対応の経験がない企業ほど、早めに全体像を理解し、小さく始めておくことが後の負荷軽減につながります。
Q. 気候基準と、前回の一般基準はどちらを先に対応すべきですか? どちらか一方を優先するというより、両方とも同じ4本柱(ガバナンス・戦略・リスク管理・指標と目標)で整理できる点を活かし、並行して体制を整えるのが効率的です。すでにTCFD対応で気候基準側の土台がある企業は、その体制を一般基準(S・G等)にも展開しやすい傾向があります。
まとめ
TCFDは気候関連開示の出発点であり、ISSBによる国際基準化(IFRS S2)を経て、日本ではSSBJ基準の気候基準として実装されています。TCFDの4本柱(ガバナンス・戦略・リスク管理・指標と目標)という考え方は共通しているため、「まったく新しい対応」ではなく「既存の気候開示を制度対応レベルへ引き上げる流れ」として捉えると理解しやすくなります。
シナリオ分析も、専門的な作業というより、将来の変化を複数パターンで見立て、自社への影響を考えるための手法です。目的を明確にしたうえで、重要性の高いところから段階的に取り組むことが現実的な進め方といえます。
ここまで全4回で、ESGの基本(第1回)、GHG排出量とSSBJ基準入門(第2回)、S・Gの実務理解とサプライチェーンへの影響(第3回)、そして気候関連開示の実務ポイント(第4回)を取り上げてきました。サステナビリティ実務は範囲が広く、最初はどこから手をつければよいか迷うテーマですが、全体像をひとつずつ理解していくことで、自社にとって重要なところから着実に取り組みを進めていくことができます。
お問い合わせ
株式会社RIMM Japan
https://www.rimm-japan.com/contact